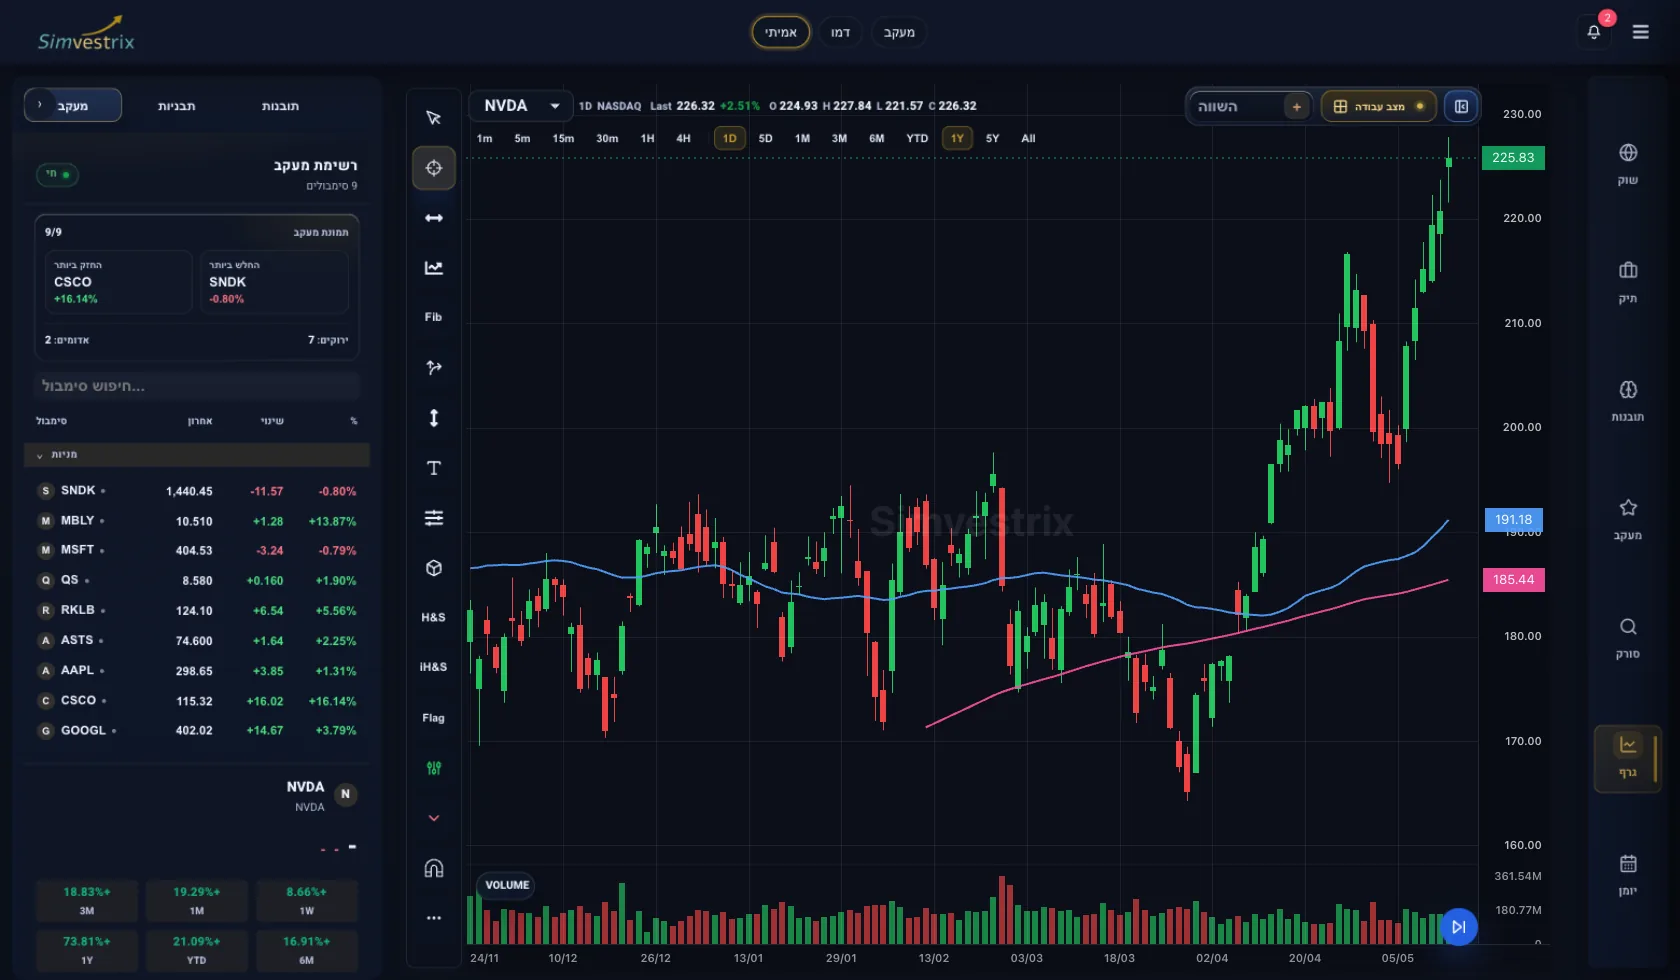
החשבון יכול להיות ברווח, ועדיין התיק מנוהל בצורה חלשה. זה קורה כאשר כל פוזיציה נראית הגיונית בפני עצמה, אבל התמונה הכוללת חושפת ריכוזיות גבוהה, סיכון מצטבר או הטיה עקבית לאותו תרחיש שוק. פיקוח על תיק לסוחרים בניהול עצמי נועד למנוע בדיוק את הפער הזה: הוא מחבר בין החלטת המסחר הבודדת לבין ההון, החשיפה והיעדים של התיק כולו.
לסוחר עצמאי אין ועדת השקעות, מנהל סיכונים או אנליסט שמאתגר את ההנחות שלו לפני כל פעולה. העצמאות היא יתרון, אבל היא גם מחייבת מערכת עבודה ברורה. פיקוח אפקטיבי אינו ניסיון לחזות כל תנועה בשוק. הוא יצירת תהליך שמאפשר לראות מה מוחזק, למה הוא מוחזק, כמה הוא יכול לעלות, ואיפה ההחלטה הבאה עלולה לפגוע בתיק.
מה כולל פיקוח על תיק לסוחרים בניהול עצמי
מעקב אחר יתרת החשבון אינו פיקוח על תיק. גם רשימת פוזיציות פתוחות אינה מספיקה. פיקוח אמיתי בודק את היחסים בין הפוזיציות, את הסיכון שהן יוצרות יחד ואת הביצועים לאורך זמן.
הבסיס הוא תמונת מצב אחת הכוללת שווי תיק, מזומן זמין, רווח והפסד ממומש ולא ממומש, חשיפה לפי נכס, ענף או אסטרטגיה, וגודל הסיכון בכל פוזיציה. כאשר הנתונים מפוזרים בין פלטפורמת המסחר, גיליון אלקטרוני, אפליקציית גרפים ויומן ידני, קל לפספס את הקשר ביניהם. המידע קיים, אך הוא אינו פועל כמערכת בקרה.
הפיקוח צריך לענות על שאלות שימושיות בזמן אמת: האם שתי פוזיציות שונות הן למעשה אותו הימור על כיוון השוק? האם הפסד יומי אחד כבר חצה את גבול הסיכון שהוגדר? האם פוזיציה שהצליחה גדלה מעבר למשקל המתוכנן? והאם הכניסה הבאה תשפר את מבנה התיק או רק תגדיל חשיפה קיימת?
להתחיל מחשיפה, לא מרשימת סימולים
סוחרים רבים בוחנים כל עסקה לפי הגרף שלה. זו דרך נכונה לבחון תזמון, אך לא בהכרח דרך נכונה לנהל תיק. שתי מניות יכולות להיראות שונות על המסך ועדיין להגיב כמעט באותו אופן לריבית, לנתוני מאקרו או למצב רוח בשוק. החזקה בכמה שמות מאותו ענף אינה פיזור אם כולם נושאים את אותו סיכון.
לכן כדאי למפות את התיק בכמה שכבות: סוג הנכס, כיוון החשיפה, ענף, רמת תנודתיות ואסטרטגיית המסחר. סוחר שמחזיק שלוש פוזיציות לונג במניות צמיחה, קרן מחקה מדד טכנולוגיה ואופציה שורית אינו מחזיק בחמש החלטות עצמאיות. בפועל, ייתכן שהוא מחזיק בעמדה אחת גדולה יחסית על אותו גורם שוק.
אין משקל חשיפה נכון שמתאים לכולם. סוחר יומי, סוחר סווינג ומשקיע פעיל יפעלו בטווחי זמן שונים ויצטרכו מרווחי סיכון שונים. העיקר הוא להגדיר תקרה מודעת: כמה מהתיק יכול להיות מושפע מאותו ענף, מאותה תזה או מאותו אירוע. בלי תקרה, הריכוזיות נבנית בהדרגה ומתגלה בדרך כלל רק אחרי תנועה חדה נגד הפוזיציות.
להבחין בין גודל פוזיציה לסיכון פוזיציה
פוזיציה של 5% מהתיק אינה בהכרח מסוכנת יותר מפוזיציה של 2%. הכול תלוי בתנודתיות, במרחק לנקודת היציאה ובמינוף, אם קיים. גודל הפוזיציה מתאר כמה הון הוקצה. הסיכון מתאר כמה הון עלול להיפגע אם תרחיש העסקה נכשל.
ההבחנה הזאת משנה את דרך קבלת ההחלטות. במקום לשאול רק כמה מניות לקנות, הסוחר צריך לשאול מהי נקודת הפסילה של התזה, מהו ההפסד הצפוי אם היא תופעל, וכיצד ההפסד הזה מצטרף לסיכונים שכבר פתוחים בתיק. כאשר הסיכון מוגדר מראש, גם ההחלטה להקטין, להוסיף או להימנע מעסקה הופכת פחות רגשית.
לבנות שגרת בקרה לפי קצב השוק
תיק אינו דורש בדיקה מלאה בכל דקה, אבל הוא כן דורש קצב קבוע. התדירות תלויה בסגנון המסחר. סוחר תוך-יומי צריך לעקוב אחרי חשיפה והפסד יומי בזמן המסחר. סוחר סווינג יכול להתרכז בבדיקה לפני הפתיחה, לאחר הסגירה ובנקודות שבהן מחיר מתקרב לרמת החלטה. משקיע פעיל עשוי להסתפק בבקרה עמוקה אחת לשבוע, לצד התראות על אירועים משמעותיים.
השגרה היומית צריכה להיות קצרה ומעשית: לבדוק פוזיציות פתוחות מול תוכנית המסחר, לזהות שינוי בחשיפה הכוללת, ולעדכן רמות פעולה כאשר השוק מספק מידע חדש. המטרה אינה להתערב בכל תנודה. המטרה היא לוודא שהפוזיציות עדיין תואמות את הסיבה המקורית לפתיחתן.
הבקרה השבועית היא המקום לבחון את המבנה הרחב יותר. האם פוזיציות שהיו אמורות להיות קצרות טווח נשארו פתוחות ללא סיבה? האם הרווחים מגיעים מאסטרטגיה מוגדרת או מכמה מהלכים מקריים? האם יש דפוס של הגדלת סיכון לאחר הפסד? שאלות כאלה דורשות מרחק מהמסך. הן כמעט לא נענות בזמן שהמחיר זז.
למדוד ביצועים בלי להטעות את עצמך
תשואה היא נתון הכרחי, אך היא אינה מסבירה את איכות התהליך. חודש חיובי יכול להגיע מהימור מרוכז שהתממש, וחודש שלילי יכול להיות תוצאה של ביצוע משמעתי בתנאי שוק לא נוחים. פיקוח איכותי בוחן ביצועים לצד רמת הסיכון שנלקחה כדי להשיג אותם.
כדאי להפריד בין עסקאות לפי אסטרטגיה, טווח זמן, נכס ותנאי שוק. כך אפשר לראות אם יתרון אמיתי קיים בדפוס מסוים, ולא רק בתחושה כללית של הצלחה. יומן מסחר מחובר לנתוני הפוזיציה מאפשר להשוות בין תוכנית הכניסה, ההחלטות במהלך העסקה והתוצאה בפועל. זה חיוני במיוחד כאשר אותה טעות חוזרת במסווה של עסקה חדשה.
מדדים כמו שיעור הצלחה לבדם עלולים להטעות. אסטרטגיה יכולה להציג שיעור הצלחה גבוה אך לספוג הפסד חריג אחד שמוחק שבועות של רווחים. לעומת זאת, אסטרטגיה עם שיעור הצלחה נמוך יותר עשויה להיות יעילה אם ההפסדים קטנים והרווחים גדולים יותר. יש לבחון את גודל הרווח וההפסד הממוצעים, רצפי הפסד, ירידה מרבית מהשיא ועמידה בכללי הסיכון.
להפוך התראות לכלי החלטה
התראות הן שימושיות רק כשהן מובילות לפעולה מוגדרת. התראה על מחיר, למשל, אינה רק תזכורת להסתכל על הגרף. היא צריכה להיות קשורה להחלטה: בחינה מחדש של התזה, הקטנת פוזיציה, העלאת נקודת הגנה או חיפוש כניסה בהתאם לתוכנית.
אותו עיקרון חל על התראות ברמת התיק. חריגה מחשיפה לענף, הפסד יומי שמתקרב למגבלה, או צמצום מהיר של יתרת המזומן צריכים לדרוש תגובה ידועה מראש. בלי כלל פעולה, יותר התראות יוצרות יותר רעש. עם כלל פעולה, הן מגנות על תשומת הלב ועל ההון.
מערכת עבודה מאוחדת יכולה לצמצם את החיכוך הזה. כאשר גרפים, רשימות מעקב, ניהול סיכונים, מעקב תיק ויומן מסחר נמצאים באותו סביבת עבודה, קל יותר לעבור ממחקר לביצוע ומביצוע לביקורת. זו הגישה שמנחה את Simvestrix: לאסוף את נקודות הבקרה החשובות למקום שבו הסוחר כבר עובד, במקום לבקש ממנו להשלים ידנית תמונה מפוזרת.
מתי לא לפעול
פיקוח טוב אינו מוביל בהכרח ליותר פעולות. לעיתים המסקנה הנכונה היא לא לפתוח עסקה, לא להוסיף לפוזיציה מפסידה ולא לסגור פוזיציה מוצלחת רק מפני שהשוק רועש. אם החשיפה הכוללת כבר קרובה לתקרה שהוגדרה, עסקה חדשה עם יחס סיכון-תגמול אטרקטיבי עדיין עשויה להיות החלטה חלשה ברמת התיק.
יש גם מצבים שבהם הקטנת סיכון עדיפה על ניסיון לשפר את התשואה. לפני אירוע מאקרו משמעותי, בתקופה של תנודתיות חריגה או לאחר רצף הפסדים שפוגע בשיקול הדעת, הפחתת גודל פוזיציה יכולה לשמור על היכולת לפעול בצורה בהירה ביום הבא. משמעת אינה הימנעות מסיכון. היא בחירה מודעת של הסיכון שהחשבון יכול לשאת.
התיק אינו צריך להיות מושלם כדי להיות מנוהל היטב. הוא צריך להיות מובן: מה מוחזק, מה הסיכון, מה יגרום לשינוי, ואיזו פעולה תתבצע אם התנאים משתנים. כאשר התשובות זמינות לפני שהלחץ עולה, הסוחר יכול להקדיש פחות זמן לאיסוף מידע ויותר זמן לקבלת החלטות ראויות.